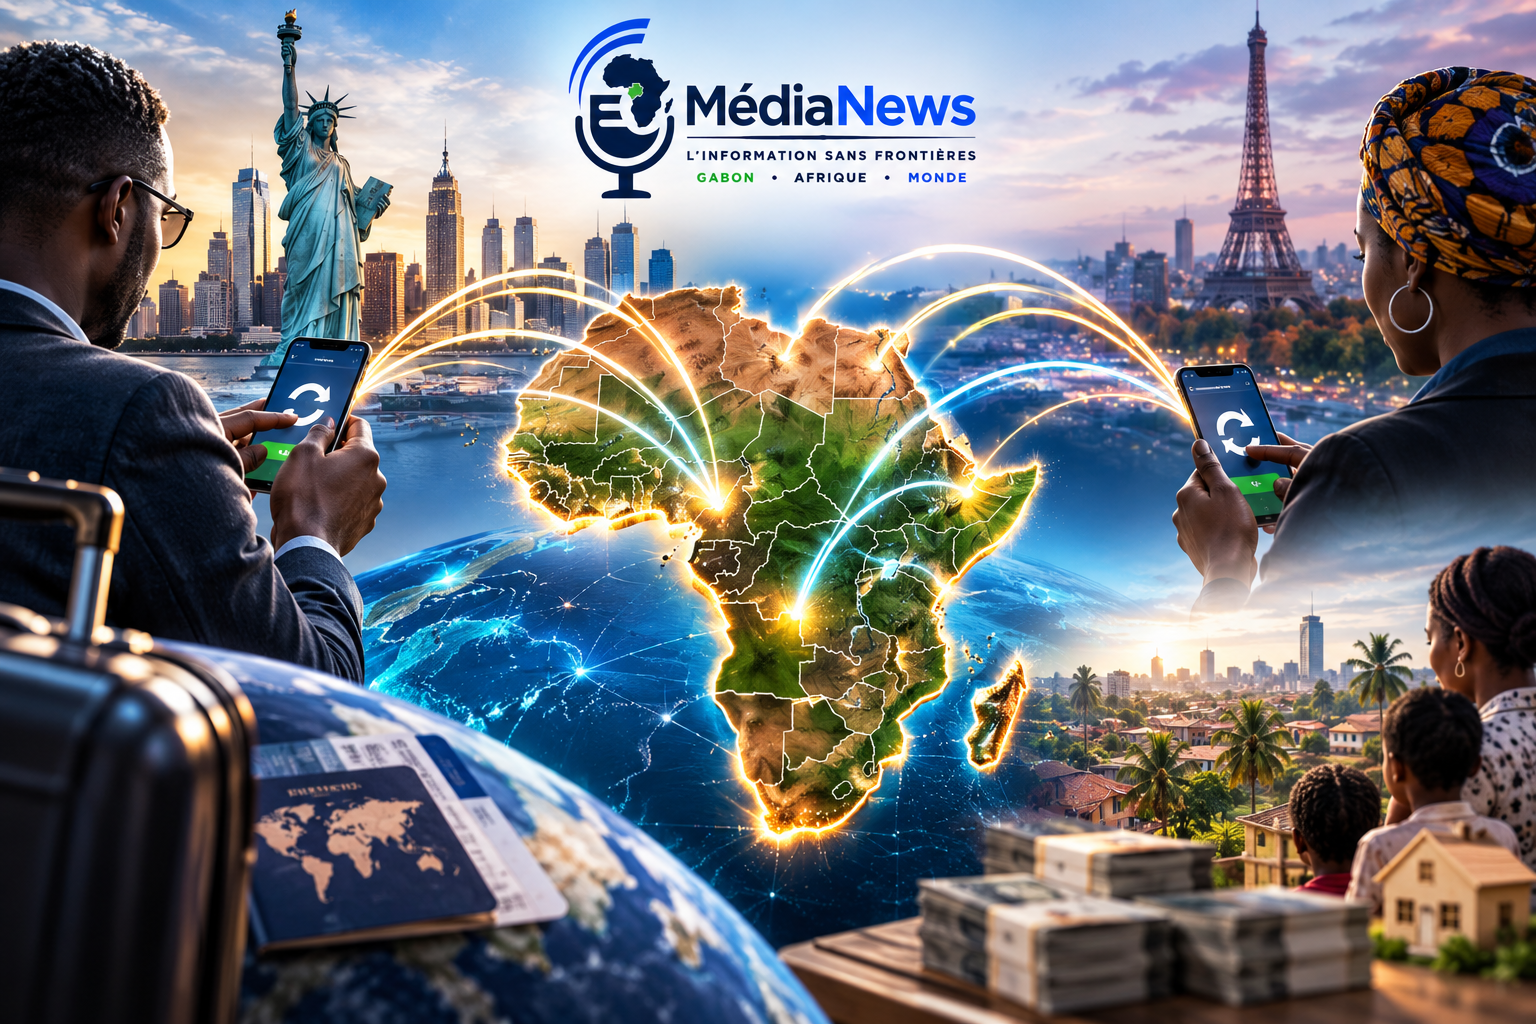
Chaque année, les transferts d’argent de la diaspora représentent une source majeure de financement pour les économies africaines. Destinés aux dépenses familiales, à l’éducation, à la santé ou encore à l’immobilier, ces flux prennent désormais une dimension stratégique pour les banques, les fintechs et les États.
En 2024, les transferts de la diaspora vers l’Afrique auraient dépassé 100 milliards de dollars, selon les données citées par Forbes Afrique. Un volume qui dépasse l’aide publique au développement consacrée au continent et qui se rapproche de celui des investissements directs étrangers.
Du transfert à l’investissement
Longtemps dominé par les grands opérateurs spécialisés, le secteur connaît une profonde transformation avec l’arrivée des fintechs, des banques et des opérateurs télécoms.
L’objectif n’est plus uniquement de proposer des transferts rapides et moins coûteux. Les nouveaux acteurs cherchent également à proposer des comptes multidevises, de l’épargne, du crédit et des solutions d’investissement afin de conserver durablement les clients dans leur écosystème financier.
Cette évolution pourrait progressivement transformer une partie de l’argent envoyé pour soutenir les familles en capital destiné au financement des entreprises, de l’immobilier et des projets locaux.
Les États veulent aussi capter cette épargne
Face à l’importance croissante de ces flux, plusieurs gouvernements africains cherchent à mieux mobiliser l’épargne de leurs ressortissants établis à l’étranger.
Le Sénégal illustre cette tendance : les transferts vers le pays seraient passés de 1 600 à 2 211 milliards de FCFA entre 2023 et 2024, tandis que Dakar a lancé des instruments tels que les diaspora bonds pour orienter une partie de cette épargne vers le financement de l’économie.
Un marché qui change de nature
La bataille se joue désormais au-delà des frais de transfert. Elle concerne également les données financières, l’épargne, les devises et l’investissement.
Les fintechs et les institutions financières cherchent à transformer le migrant d’expéditeur ponctuel en épargnant et, potentiellement, en investisseur.
À terme, le développement des comptes numériques, des solutions de paiement et de nouveaux instruments financiers pourrait modifier profondément les circuits de l’argent entre les diasporas et le continent.
Derrière cette transformation se pose ainsi une question économique majeure : comment faire en sorte qu’une part croissante des milliards envoyés chaque année en Afrique contribue également au financement durable des économies du continent ?
Commentaires
Aucun commentaire pour le moment. Soyez le premier à réagir à cet article.
Laisser un commentaire
Votre adresse e-mail ne sera pas publiée. Les commentaires sont modérés avant publication.